
Het Gesprek Over Compensatie Waar de Meeste Startups Niet Op Voorbereid Zijn
Een sterke kandidaat zit tegenover je. Het gesprek verliep goed. Je bent klaar om een aanbod te doen. Dan stellen ze de vraag: "Kun je me meenemen door de aandelenstructuur?"
De meeste founders struikelen hier. Niet omdat het aanbod slecht is — maar omdat ze niet voorbereid zijn op de vragen die een goed geïnformeerde kandidaat zal stellen. Ze hebben de cijfers van de aandeelhoudersstructuur niet bij de hand. Ze kunnen de vestigingsvoorwaarden niet helder uitleggen. Ze hebben niet nagedacht over wat de aandelen waard zijn bij verschillende exit scenario's.
De kandidaat verlaat het gesprek met twijfels. Ze praten met een vriend die bij een groter bedrijf werkt. Het concurrerende aanbod arriveert twee dagen later. Je verliest hen.
Dit gebeurt voortdurend — en het heeft niets te maken met hoeveel aandelen je aanbiedt. Het heeft alles te maken met hoe voorbereid je bent om het uit te leggen.
Waarom Dit Belangrijker Is Dan de Meeste Founders Beseffen
Aandelen en loon zijn niet alleen compensatie. Het zijn signalen. De manier waarop je dit gesprek voert, vertelt een kandidaat alles over hoe je hen zult behandelen als ze eenmaal binnen zijn.
Een kandidaat die precies begrijpt wat hen aangeboden wordt — en waarom — is veel meer geneigd om te accepteren, te blijven en te presteren. Een kandidaat die zich verward of afgewimpeld voelt, accepteert het volgende duidelijke aanbod dat binnenkomt.
💡 Snelle Tip: Bereid voor elk aanbod gesprek een overzicht van één pagina voor: brutoloon, aandelenpercentage, huidig volledig verwaterd aandeel aantal, meest recente waardering en vestigingsvoorwaarden. Dit overhandigen zegt meer over je professionaliteit dan de cijfers zelf.
De Twee Dingen Die Je Eigenlijk Aanbiedt
Elk startup compensatiepakket heeft twee componenten. Kandidaten evalueren beide — en de meest geïnformeerde doen dat heel anders.
Loon is zeker. Het betaalt de huur, bouwt spaargeld op en hangt niet af van of iets goed gaat. Kandidaten die risicomijdend zijn, een gezin onderhouden of uit een stabiele bedrijfsomgeving komen, hechten hier zwaar aan.
Aandelen zijn een gok. Het is een deel van iets dat nog niet in zijn definitieve vorm bestaat. Het kan tien keer het loon waard zijn — of niets. Kandidaten die deze gok correct begrijpen, evalueren de kansen. Velen doen dat niet, wat eigenlijk een probleem voor jou is: een kandidaat die een laag loon accepteert op basis van opgeblazen aandelen verwachtingen zal vroeg of laat de rekening maken en zich misleid voelen.
⚠️ Waarschuwing: Laat aandelen nooit het werk doen dat loon zou moeten doen. Als het loon echt onder wat de kandidaat nodig heeft om comfortabel te leven, zullen aandelen die stress op lange termijn niet compenseren. Je krijgt werk, onbetrokkenheid of een vroeg vertrek — geen van allen wat je zoekt in een aanwerving.
De juiste mix hangt af van de fase, de rol en de persoon. Maar het doel is altijd hetzelfde: een aanbod dat de kandidaat kan begrijpen, eerlijk kan evalueren en zonder spijt ja op kan zeggen.
Hoeveel Aandelen Is Eigenlijk Normaal
Dit is waar voorbereiding het meest loont. Kandidaten doen hier onderzoek naar. Ze hebben al in databases gekeken voordat ze binnenkwamen. Als je cijfers ver buiten de gangbare range liggen — in beide richtingen — merken ze dat. En ze zullen zich afvragen waarom.
Per Aanwervings Nummer
Het achttien voudige bereik bij aanwerving #1 alleen al toont hoe contextafhankelijk dit is. Een eerste technische aanwerving bij een pre-revenue pre-seed bedrijf is een volledig ander gesprek dan dezelfde titel bij een post-Series A bedrijf.
Per Fase
📊 STATISTIEK CALLOUT:
Pre-seed / Seed: Eerste technische aanwerving: 0,5%–2,0%
Series A: VP-niveau: 0,25%–1,0%. Senior IC: 0,1%–0,5%
Series B+: Individuele bijdragers ontvangen doorgaans 0,05%–0,2% Bron: Carta H1 2025 / Seed Legals / Mercury
Per Rol — Een Praktische Referentie
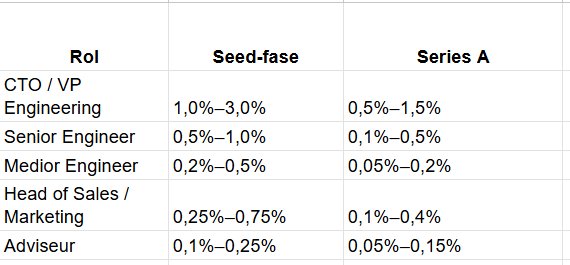
✅ Best Practice: Controleer vóór elk aanbod de compensatiedagen van Carta en TopStartups.io voor actuele markttarieven in jouw specifieke fase en sector. Een aanbod gebaseerd op twee jaar oude benchmarks in een verschoven markt signaleert dat je je huiswerk niet hebt gedaan.
Wat Kandidaten Stilletjes Denken
Dit is de informatie die de meeste founders nooit te horen krijgen — omdat kandidaten het niet hardop zeggen, ze wijzen het aanbod gewoon af.
Ze berekenen de werkelijke waarde. Een voorbereide kandidaat neemt je aandelenpercentage, vermenigvuldigt dat met de waardering van de laatste ronde, en past vervolgens mentaal een forse korting toe voor de kans op een echte exit. Als dat getal niet zinvol aanvoelt ten opzichte van het loonverschil, zullen ze om meer loon vragen of afhaken.
Ze googelen je aandeelhoudersstructuur. Ze kunnen die niet rechtstreeks inzien, maar ze zoeken persberichten over je financieringsrondes, schatten je post-money waardering in en werken terugwaarts. Als je aandelen aanbod niet klopt met publiek beschikbare gegevens, valt dat op.
Ze controleren het uitoefening venster. Meer kandidaten dan je verwacht weten nu te vragen: "Hoe lang heb ik na mijn vertrek om mijn opties uit te oefenen?" De standaard is 90 dagen. Als dat bij jou korter is, of als je er niet over hebt nagedacht, is dat een signaal.
Ze stellen vragen over verwatering. Een kandidaat die vraagt "wat gebeurt er met mijn percentage na jullie volgende ronde?" is een goede kandidaat. Wees klaar om uit te leggen hoe verwatering werkt, hoe de verwachte optie pool uitbreiding eruitziet en wat hun belang er bij een typisch exit scenario uitziet.
💡 Snelle Tip: Bereid een eenvoudige "aandelen uitleg" van één pagina voor: huidige waardering, omvang van je optipool, wat het percentage van de kandidaat in aandelen vertegenwoordigt, en een ruwe scenario tabel (bv. "als we citeren voor €50M, €100M, €200M, is jouw belang voor belasting dit waard"). Kandidaten die dit ontvangen zijn veel eerder geneigd te accepteren — omdat ze gerespecteerd worden door de informatie te krijgen die ze nodig hebben om te beslissen.
De Aanbieding Structureren: De Details Die Professionaliteit Signaleren
Het percentage is slechts de kop. Hoe de aandelen eronder gestructureerd zijn, is minstens even belangrijk — en een goed gestructureerde aanbieding van een bedrijf dat minder aandelen biedt, wint vaak van een slecht gestructureerde aanbieding met meer.
Vestingschema
De standaard is vier jaar met een cliff van één jaar. Dit is wat kandidaten verwachten. Hiervan afwijken zonder duidelijke reden creëert wrijving.
De cliff betekent dat ze niets verdienen als ze binnen het eerste jaar vertrekken
Na 12 maanden vest 25% in één keer
De resterende 75% vest maandelijks over de drie jaar daarna
✅ Best Practice: Als je een korter vesting schema aanbiedt om iemand aan te trekken, denk er goed over na. Het kan werken — maar signaleer het als een bewuste keuze ("we geloven erin om aandelen sneller in jouw handen te krijgen") in plaats van de kandidaat te laten afvragen waarom het ongebruikelijk is.
Uitoefeningsvenster
Dit is de tijd die een vertrekkende medewerker heeft om hun geveste aandelen te kopen. De standaard is 90 dagen. Het probleem: 90 dagen is vaak niet genoeg tijd voor iemand om de uitoefening kosten te betalen of de fiscale gevolgen te beheren.
Een groeiend aantal gerenommeerde startups biedt nu uitoefening vensters van 5 tot 10 jaar. Het kost je niets behalve goodwill — en het is een betekenisvolle onderscheidende factor geworden in competitieve aanwervingen.
✅ Best Practice: Leg het uitoefening venster op zijn minst duidelijk uit in de aanbiedingsbrief. Als je meer dan 90 dagen kunt aanbieden, doe dat. Het signaleert dat je wilt dat medewerkers daadwerkelijk profiteren van de aandelen die ze verdiend hebben.
Versnelling bij Overname
Versnelling betekent dat geveste aandelen onder bepaalde omstandigheden sneller vrijkomen — gewoonlijk bij overname van het bedrijf. Zonder dit heeft een medewerker die twee jaar geleden in dienst trad nog steeds de helft van zijn aandelen niet gevest als het bedrijf wordt verkocht. Dat is een slecht resultaat voor hen en een reputatierisico voor jou daarvóór.
Single-trigger versnelling (bij overname alleen) is het meest voordelig voor medewerkers. Double-trigger (overname plus ontslag) is gebruikelijker en een eerlijk compromis.
⚠️ Waarschuwing: Helemaal geen versnelling clausule hebben wordt door kandidaten steeds meer gezien als een rode vlag. Het suggereert ofwel dat je niet over exit scenario's hebt nagedacht, ofwel dat je de structuur in jouw voordeel opzet ten koste van hen. In beide gevallen beschadigt het het vertrouwen in het gesprek.
Ook Het Loongedeelte Goed Doen
Aandelen zijn het gesprek waarop iedereen zich focust. Loon is het gesprek dat bepaalt of je de deal sluit.
Kandidaten vergelijken jouw loonaanbod met hun huidige rol, met concurrerende aanbiedingen en met openbare loondata. Als je meer dan 15–20% onder de markt zit op loon, heb je betekenisvolle aandelen nodig om dat verschil te overbruggen — en je moet dat verschil duidelijk kunnen uitleggen.
✅ Best Practice: Bereken de "loonkorting" — het verschil tussen jouw aanbod en de marktwaarde van de kandidaat. Dat verschil is de impliciete prijs die ze betalen voor de aandelen. Als je kunt aangeven wat aandelen waard zijn bij verschillende exit scenario's, kunnen kandidaten een weloverwogen beslissing nemen. Als je dat niet kunt, gaan ze ervan uit dat de aandelen minder waard zijn dan de korting.
💡 Snelle Tip: Als je het loon werkelijk niet kunt verhogen, biedt dan duidelijkheid over wanneer dat verandert — een specifieke mijlpaal, een financieringsronde, een omzetdoelstelling. "We bekijken het loon opnieuw bij Series A" is veel geloofwaardiger dan een "naarmate we groeien" wat vager is. Kandidaten die het stappenplan vertrouwen, zijn eerder bereid de korte termijn compromis te maken.
De Belgische Context: Wat Founders Hier Absoluut Moeten Weten
Als je een Belgische startup bent die aandelen aanbiedt, is er één cruciaal verschil met hoe dit elders werkt — en dit niet weten kan de relatie met een nieuwe medewerker al beschadigen voordat die begonnen is.
Belasting bij Toekenning: Het Belgische Regime
In de meeste landen betalen medewerkers belasting op aandelen wanneer ze die verkopen. In België worden aandelenopties doorgaans belast op het moment van het aanbod — voordat er iets gevest is, voordat de aandelen verkocht kunnen worden en zelfs voordat de opties worden uitgeoefend.
De medewerker heeft een termijn van 60 dagen na het aanbod om de opties te accepteren of te weigeren. Als ze accepteren, wordt de belastingverplichting getriggerd. Een kandidaat die dit niet begrijpt — en het later ontdekt — zal zich overvallen voelen. Dat is een vertrouwensprobleem dat al op dag één begint.
✅ Best Practice: Neem bij elk aandelen aanbod in België een duidelijke uitleg op in gewone taal over het belasting-bij-toekenning regime, het acceptatie venster van 60 dagen en een aanbeveling om persoonlijk fiscaal advies in te winnen vóór acceptatie. Dit is geen standaardpraktijk — maar het zou dat wel moeten zijn, en het signaleert onmiddellijk dat je een founder bent die transparant opereert.
De Wet Verandert
EY Belgium heeft aangegeven dat de overheid van plan is de aandelenoptiewet te hervormen en een duidelijker kader te creëren voor aandelen prikkels. Belgische founders die in 2025 of 2026 aandelenopties aanbieden, doen er goed aan samen te werken met een gespecialiseerde adviseur — zowel om aanbiedingen correct te structureren als om wijzigingen voor te blijven die bestaande overeenkomsten kunnen beïnvloeden.
⚠️ Waarschuwing: Aandelen structureren in België zonder juridische begeleiding is niet alleen riskant voor jou — het kan onverwachte verplichtingen creëren voor je medewerkers. Eén consultatie met een jurist die bekend is met de Belgische aandelenoptiewet kan jaren van complexiteit voorkomen.
Wat Jou Onvoorbereid Laat Lijken — En Hoe Je Dat Oplost
Kandidaten zeggen niet altijd waarom ze hebben afgewezen. Hier zijn de meest voorkomende signalen die het vertrouwen in een aandelen aanbod ondermijnen, en wat je eraan kunt doen.
Je kunt hen het volledig verwaterde aandelen aantal niet vertellen. Oplossing: Ken dit getal vóór elk aanbod gesprek. Het staat in je aandeelhoudersstructuur.
Je kunt niet uitleggen wat er met hun belang gebeurt na de volgende financieringsronde. Oplossing: Bereid een eenvoudig verwerkingsmodel voor — een spreadsheet van één pagina die de verwachte eigendom toont na één en twee toekomstige rondes.
Het aandelenpercentage verandert tussen het mondelinge aanbod en het schriftelijke. Oplossing: Geef nooit mondelinge aandelen cijfers die je nog niet hebt bevestigd. Zelfs een kleine discrepantie creëert twijfel over alles.
Je beschrijft aandelen als "mogelijk miljoenen waard" zonder enige cijfers. Oplossing: Toon de berekening. Echte projecties — ook ruwe — zijn meer waard dan vage optimisme.
Je hebt niet nagedacht over het uitoefening venster. Oplossing: Beslis je beleid voordat je in de kamer zit. Leg het dan proactief uit.
✅ Best Practice: Loop je aanbod door deze checklist voordat je het presenteert:
Huidig volledig verwaterd aandeel aantal
Meest recente post-money waardering
Vesting Schema en cliff voorwaarden, in gewone taal
Uitoefeningsvenster na vertrek
Versnellings Clausule (of duidelijke vermelding dat er geen is)
Geschatte waarde bij twee of drie exit scenario's
Belgische uitleg belasting bij toekenning (indien van toepassing)
Een kandidaat die dit alles van tevoren ontvangt, is veel gemakkelijker te overtuigen — en veel minder geneigd om het accepteren later te betreuren.
Hoe Je Het Gesprek Daadwerkelijk Voert
De meeste founders beloven te veel of bereiden zich te weinig voor. De beste versie van dit gesprek is eerlijk, specifiek en rustig.
Begin met het loon. Zorg dat dat eerst akkoord is — het is het deel waar de kandidaat vandaag iets mee kan. Zodra het loon vastligt, ga je over naar aandelen als de upside laag.
Leg aandelen uit in gewone getallen, niet in percentages. "Je ontvangt opties voor 0,4% van het bedrijf. Op basis van onze huidige post-money waardering van €8 miljoen is dat een theoretische waarde vandaag van €32.000 — vóór verwatering door toekomstige rondes."
Loop een scenario tabel door. "Als we citeren voor €50M, is jouw belang — uitgaande van nog één verdere verwateringsronde — grofweg €120.000 waard vóór belasting. Bij €150M, grofweg €360.000." Echte cijfers veranderen het gesprek volledig.
Nodig vragen uit en beantwoord ze eerlijk. Een kandidaat die moeilijke vragen stelt over aandelen, is de kandidaat die je wilt. Beantwoord volledig. Als je iets niet weet, zeg dat dan — en kom er later op terug.
💡 Snelle Tip: Vraag aan het einde van het aandeel gesprek: "Is dit duidelijk, en heb je alles wat je nodig hebt om een beslissing te nemen?" Kandidaten die zich gerespecteerd en geïnformeerd voelen, bewegen sneller. Zij die onzeker zijn, treuzelen, oriënteren zich elders of zeggen nee.
Veelgestelde Vragen
Moeten we meer aandelen aanbieden om marktconform loon te vermijden?
Alleen als de kandidaat de afweging bewust en vrijwillig accepteert, het loon nog leefbaar is, en de aandelen bij realistische exit scenario's echt betekenisvol zijn. Als je aandelen gebruikt om een loon te verhullen waarvan je weet dat het te laag is, prikt de kandidaat daar doorheen — en vertrekt.
Wat is een eerlijke loonkorting voor aandelen in de seed-fase?
De gangbare benchmark: 10–20% onder de markt voor seed-functies met betekenisvolle aandelen. Boven de 20% moeten de aandelen substantieel boven de markt liggen qua omvang. Bij Series B+ is een significante korting moeilijker te rechtvaardigen.
Wat als een kandidaat terugduwt op het aandelenpercentage?
Begrijp eerst of ze terugduwen op het percentage of de waarde. Als ze een hoger percentage willen, vraag welke benchmark ze gebruiken — en vergelijk die met de jouwe. Vaak is het een kwestie van framing, geen echte kloof. Als ze meer waarde willen, onderzoek of een grotere toekenning of een refresh schema dat overbrugt.
Moeten we verplicht aandelen aanbieden?
Nee. Sommige vroege startups bieden alleen cash aan. Maar in een competitieve talent markt signaleert geen aandelen aanbod ofwel dat je niet gelooft dat de aandelen iets waard zullen zijn, ofwel dat je de upside niet wilt delen. Beide zijn moeilijke signalen voor ambitieuze kandidaten om te negeren.
Wat is een refresh grant, en zouden we die moeten aanbieden?
Een refresh grant is aanvullende aandelen compensatie na een bepaalde tijd — gewoonlijk gekoppeld aan prestaties of het einde van een vesting cyclus. Het aantal bedrijven dat prestatiegerichte refresh grants aanbiedt, verdubbelde bijna in 2024. Voor mensen die vroeg instappen en lang blijven, is het een van de krachtigste retentie-instrumenten die beschikbaar zijn.
Hoe gaan we om met adviseurs versus medewerkers?
Anders. Overcompensatie in aandelen is kleiner — doorgaans 0,1%–0,25% bij seed, met kortere vesting periodes (vaak 1–2 jaar). Als iemand 1%+ vraagt als adviseur zonder operationele rol, is dat een rode vlag waar je tegenin mag gaan.